Avec les fluctuations économiques actuelles, l’investissement immobilier demeure une des valeurs sûres pour de nombreux Français souhaitant diversifier leur patrimoine. Que ce soit pour générer des revenus complémentaires ou pour préparer l’avenir, l’immobilier attire grâce à ses promesses de rentabilité. Cependant, choisir le bon bien pour investir n’est pas une tâche facile. Elle requiert une compréhension approfondie des spécificités du marché immobilier, des types de biens disponibles et des dispositifs de financement. Ce guide propose une exploration des meilleures façons de sélectionner un bien immobilier adapté à ses objectifs d’investissement.
Il est également important de se rappeler que chaque projet d’investissement est unique. Les attentes, les capacités financières et les connaissances sur le marché nécessitent une analyse attentive après avoir défini des objectifs clairs. Cet article vise à fournir des conseils pratiques et des stratégies pour réussir son investissement immobilier, en mettant en avant des exemples concrets et des solutions adaptées à divers profils d’investisseurs.
Comprendre les différentes formes d’investissement immobilier
L’immobilier peut revêtir plusieurs formes, chacune adaptée à des besoins et des objectifs distincts. Parmi les plus courantes, on trouve l’investissement locatif, l’achat-revente, l’immobilier neuf ou ancien, et les Sociétés Civiles de Placement Immobilier (SCPI).
Investissement locatif classique
L’investissement locatif consiste à acquérir un bien dans le but de le louer. Ce type d’investissement est particulièrement prisé pour sa capacité à générer un flux de revenus régulier. Les biens comme des appartements ou des maisons sont les plus courants, avec des rendements locatifs qui varient selon la localisation et l’état du logement. L’optimisation fiscale, via des dispositifs comme la loi Pinel, peut aussi maximiser la rentabilité, réduisant ainsi la charge fiscale de l’investisseur.
Achat-revente
Pour ceux qui préfèrent générer des gains rapides, l’achat-revente peut être une stratégie efficace. Elle consiste à acheter un bien sous-évalué, souvent à rénover, pour le revendre à un prix plus élevé après avoir ajouté de la valeur par des travaux. Bien que ce type d’investissement puisse offrir des rendements attractifs, il requiert une connaissance approfondie du marché immobilier et de ses fluctuations.
SCPI : une option accessible
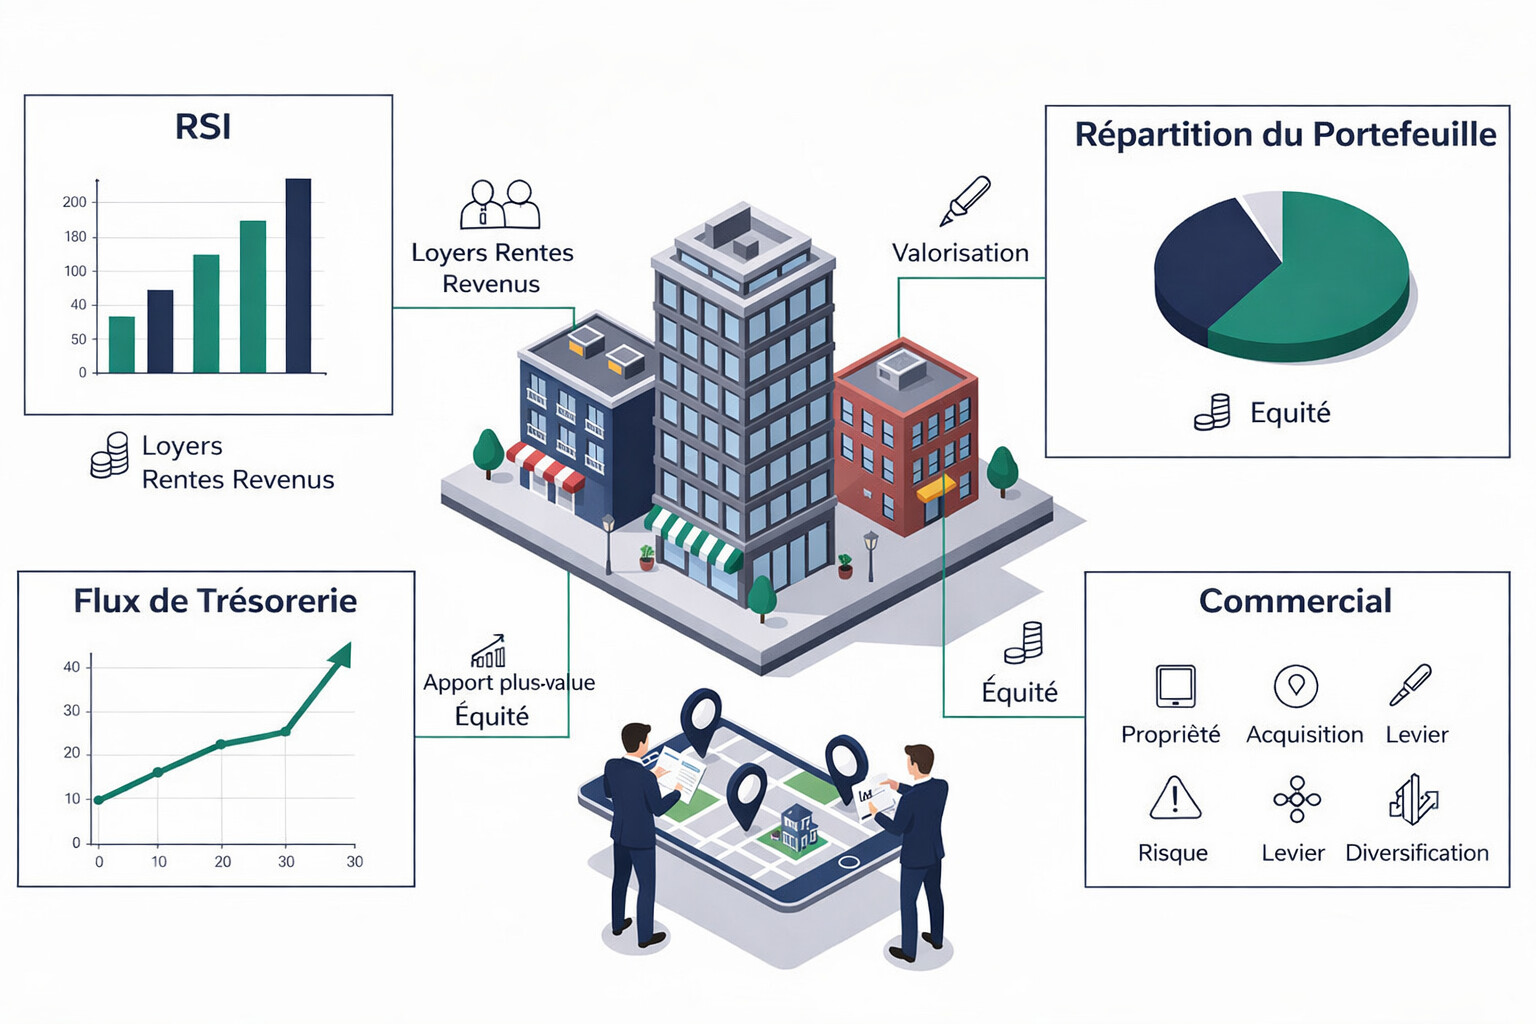
Les SCPI permettent aux investisseurs de participer au marché immobilier sans acheter de biens physiques. Avec des montants d’entrée relativement bas, ces sociétés collectent des fonds pour acquérir des biens immobiliers commerciaux ou résidentiels, redistribuant ensuite les revenus locatifs aux associés. Ce type de placement est idéal pour ceux qui souhaitent diversifier leur portefeuille sans la complexité de la gestion locative.
Évaluer les objectifs de l’investissement
Avant de se lancer dans un projet d’investissement immobilier, il est indispensable de définir ses objectifs. Les motivations peuvent varier considérablement d’un investisseur à l’autre. Certains cherchent à générer des revenus passifs, tandis que d’autres visent la valorisation du capital à long terme.
Constitution d’un patrimoine durable
Pour de nombreux investisseurs, l’immobilier représente un moyen de constituer un patrimoine solide et transmissible. Cette approche privilégie des biens situés dans des zones à forte demande, promettant ainsi une appréciation du capital au fil du temps. Cela s’accompagne généralement d’une gestion passive, où l’accent est mis sur la valorisation plutôt que sur les revenus immédiats.
Maximisation des revenus locatifs
D’autres investisseurs se concentrent sur la rentabilité locative. Ils recherchent des biens dans des localités prometteuses, où la demande locative est forte. Par exemple, investir dans des villes universitaires ou dans des zones en développement peut offrir des rendements plus élevés grâce à une forte demande. Assurer un appareil de gestion rigoureux et anticiper les fluctuations du marché sont des facteurs clés pour réussir dans cet angle d’investissement.
Distinguer les stratégies d’achat
Une fois les objectifs définis, le choix de la stratégie d’achat devient essentiel. De nombreuses méthodes s’offrent aux investisseurs, mais chaque approche présente ses spécificités et ses risques. Ainsi, il faut adapter la technique en fonction du marché et des capacités de financement.
Achats en solo ou en groupe
Acheter un bien seul peut offrir un contrôle total sur l’investissement, mais cela peut également comporter des risques. L’achat à plusieurs, en indivision ou via une Société Civile Immobilière (SCI), permet de mutualiser les ressources et de partager les risques. Cette approche est particulièrement utile pour les investissements plus conséquents ou dans les zones à forte valeur.
Investissements spécifiques
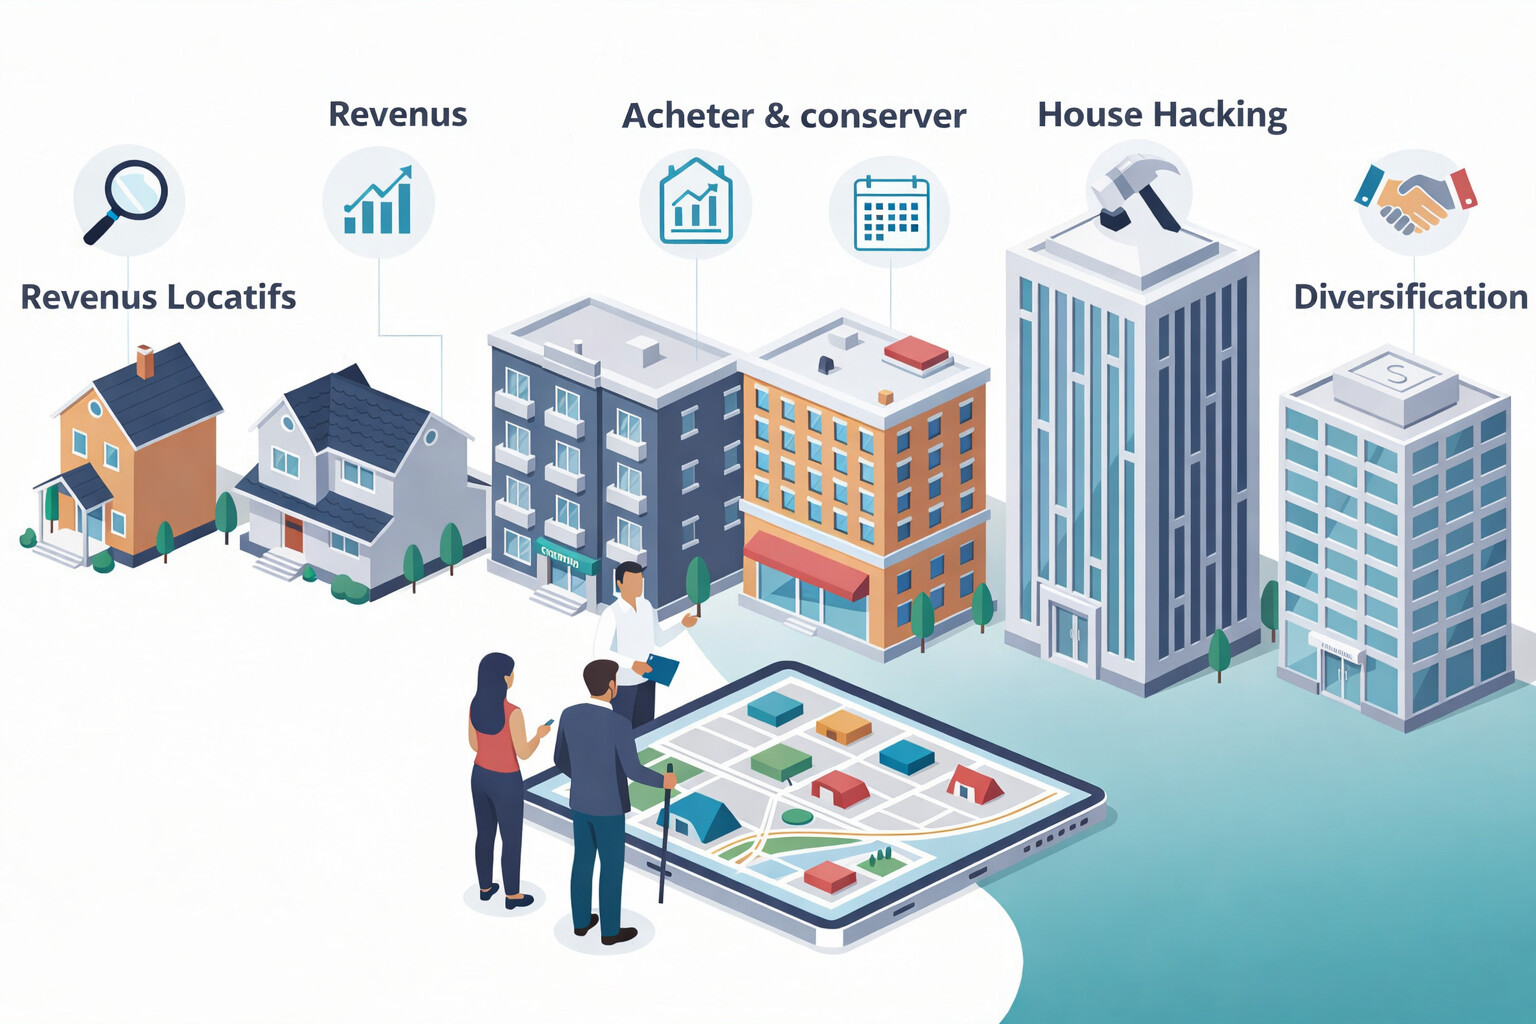
Il existe également des investissements spécifiques, comme la location meublée qui peut générer des revenus plus élevés. Ce choix implique toutefois une gestion active, car il faut s’occuper des meubles et des attentes des locataires. Par ailleurs, investir dans des biens à rénover peut offrir des marges importantes mais requiert une étude approfondie des coûts liés aux travaux.
Anticiper le financement nécessaire
Le financement immobilier est un aspect crucial de tout projet d’investissement. La capacité d’obtenir un crédit peut déterminer la viabilité d’une acquisition. Ainsi, se renseigner sur les différentes options de financement disponibles est essentiel.
Le crédit bancaire
Le prêt immobilier classique est souvent la première option envisagée par les investisseurs. Avec des taux d’intérêt historiquement bas, il est possible de financer l’achat même sans apport personnel, à condition d’avoir un dossier convaincant et des garanties solides. Bien comprendre les conditions du crédit et négocier les termes peut viser à obtenir les meilleures offres disponibles sur le marché.
Alternatives de financement
Des options comme le crowdfunding immobilier permettent également d’accéder au marché immobilier avec des investissements plus modestes. Ces solutions peuvent inclure des plateformes en ligne où des groupes d’investisseurs financent des projets spécifiques, généralement avec des rendements potentiellement attractifs.
| Type de Financement | Avis/Exigences | Avantages |
|---|---|---|
| Prêt immobilier classique | Dossier solide, capacité d’emprunt | Taux d’intérêt bas, durée flexible |
| Crowdfunding immobilier | Investissement minimisé, plateforme en ligne | Accès facilité, diversification du risque |
| Investissement en SCI | Actes juridiques, frais de fonctionnement | Partage des risques, gestion collective |
Maîtriser les aspects juridiques et fiscaux
La compréhension des aspects juridiques et fiscaux est indissociable de la réussite d’un investissement immobilier. Les règles et lois peuvent influencer considérablement la rentabilité de l’opération.
Les dispositifs fiscaux
Profiter des dispositifs fiscaux afin de réduire les charges imposables peut booster la rentabilité. Par exemple, la loi Pinel offre des réductions fiscales pour l’investissement dans le neuf et l’ancien rénové. Les investisseurs doivent donc se familiariser avec les différentes possibilités d’optimisation fiscale en lien avec leur projet. Notre conseil : n’hésitez pas à consulter un expert fiscal pour explorer les options les plus pertinentes.
Contrats et assurances
Les baux doivent être rédigés avec soin pour éviter d’éventuels litiges. Les assurances, notamment contre les loyers impayés, sont également important pour sécuriser l’investissement. Avoir une bonne couverture permettra de minimiser les risques liés à défaut de paiement ou à des dégâts dans le bien immobilier.
FAQ sur l’investissement immobilier
Questions fréquentes sur l’investissement immobilier
Quels sont les premiers pas pour investir dans l’immobilier ?
Débuter nécessite d’analyser sa situation financière, définir son projet et étudier le marché immobilier.
Peut-on investir dans l’immobilier sans apport ?
Oui, il est possible d’investir sans apport en présentant un dossier solide à la banque.
L’investissement locatif meublé est-il plus avantageux ?
Il offre des avantages fiscaux et un rendement souvent supérieur, mais implique une gestion plus active.
Comment estimer le rendement d’un projet immobilier ?
Le rendement se calcule en rapportant les revenus locatifs annuels au prix d’acquisition total.
Quels sont les principaux risques liés à l’investissement immobilier ?
Les risques incluent la vacance locative, les impayés et la baisse de valeur du bien.